Domain lrcb.de kaufen?
Wir ziehen mit dem Projekt
lrcb.de um.
Sind Sie am Kauf der Domain
lrcb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lrcb.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
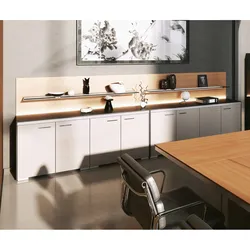
Büro Sideboard Design mit Rückpaneel und LED-Beleuchtung AriaroBüro Sideboard Design mit Rückpaneel und LED-Beleuchtung Ariaro Ariaro Büro Sideboard mit Rückpaneel und LED-Beleuchtung kombiniert Aufbewahrungsmöglichkeiten mit Präsentationsflächen in schlichter Eleganz. Korpus- und Front in Holzdekor mit Rückpaneel in Unifarben Ihrer Wahl. Zum Rückpaneel gehörender Glasfachboden in Weiß oder Schwarz möglich. Optional auch mit Abdeckplatte aus Glas auf der Schrankoberplatte. LED-Beleuchtung am unteren Rand des Rückpaneels strahlt warmweißes Licht nach oben und bringt die Präsentationsgegenstände attraktiv zur Geltung. Flügeltüren mit Push-to-Open System oder Griffe. Standardausstattung Büro Design Sideboard Ariaro mit Rückpaneel und LED-Beleuchtung: + Außenseite und Fronten melaminbeschichtet, Holzdekor + Rückpaneel melaminbeschichtet, Unifarben + Glasfachboden, Weiß oder Schwarz + LED-Beleuchtung, warmweißes Licht + Stromkabel mit Schuko-Stecker + Push-to-Open System oder Griffe + optional: Abdeckplatte aus Glas, in Weiß oder Schwarz Maße in cm: Breite: ca. 174 Tiefe: ca. 46 Höhe: ca. 123 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Qualitätsprodukt vom renommierten Hersteller aus der EU4071,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
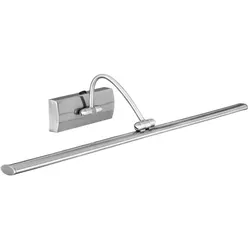
LED Bild Licht Lampe Silber Flur Küche Büro Ess Schlaf Wohn Zimmer BeleuchtungBeschreibung Diese Satin Silber 81 LED-Bilderleuchte mit verstellbarem Kopf ist ideal für die Beleuchtung Ihrer Bilder und Wände. Die kompakte Wandhalterung verfügt über einen praktischen Wippschalter mit einem schlanken, gebogenen Arm und einem langen, einstellbaren, schmalen Kopf in satiniertem Silber. Details • Farbe: Satin Silver • Finish: plattiert • Material Leuchte: Metall. Satin Silver • Farbe Schirm: Satin Silver • Material Schirm: Baustahl • Höhe: 11 cm • Breite: 64 cm • Länge: 64 cm • Ausladung: 21 cm • Position des Netzschalters: Schwarzer [Rocker] Schalter • Lampentyp: Integrierte LED • Fassung: LED • Anzahl Fassungen: 1 • Leistung: 5W • Leuchtmittel enthalten: ja • Farbtemperatur: 3000K • Lichtstrom: 460 Lumen • Lichtstrom: 460 Farbe: Satin Silver, Finish: plattiert, Farbe Schirm: Satin Silver Material Leuchte: Metall. Satin Silver, Material Schirm: Baustahl Höhe: 11 cm, Breite: 64 cm, Länge: 64 cm, Ausladung: 21 cm Position des Netzschalters: Schwarzer [Rocker] Schalter Leuchtmittel enthalten: ja, Leistung: 5W, Fassung: LED, Farbtemperatur: 3000K, Lichtstrom: 460 Lumen179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.